Préstamos hipotecarios en República Dominicana: quién puede prestarle y qué debe entregarle
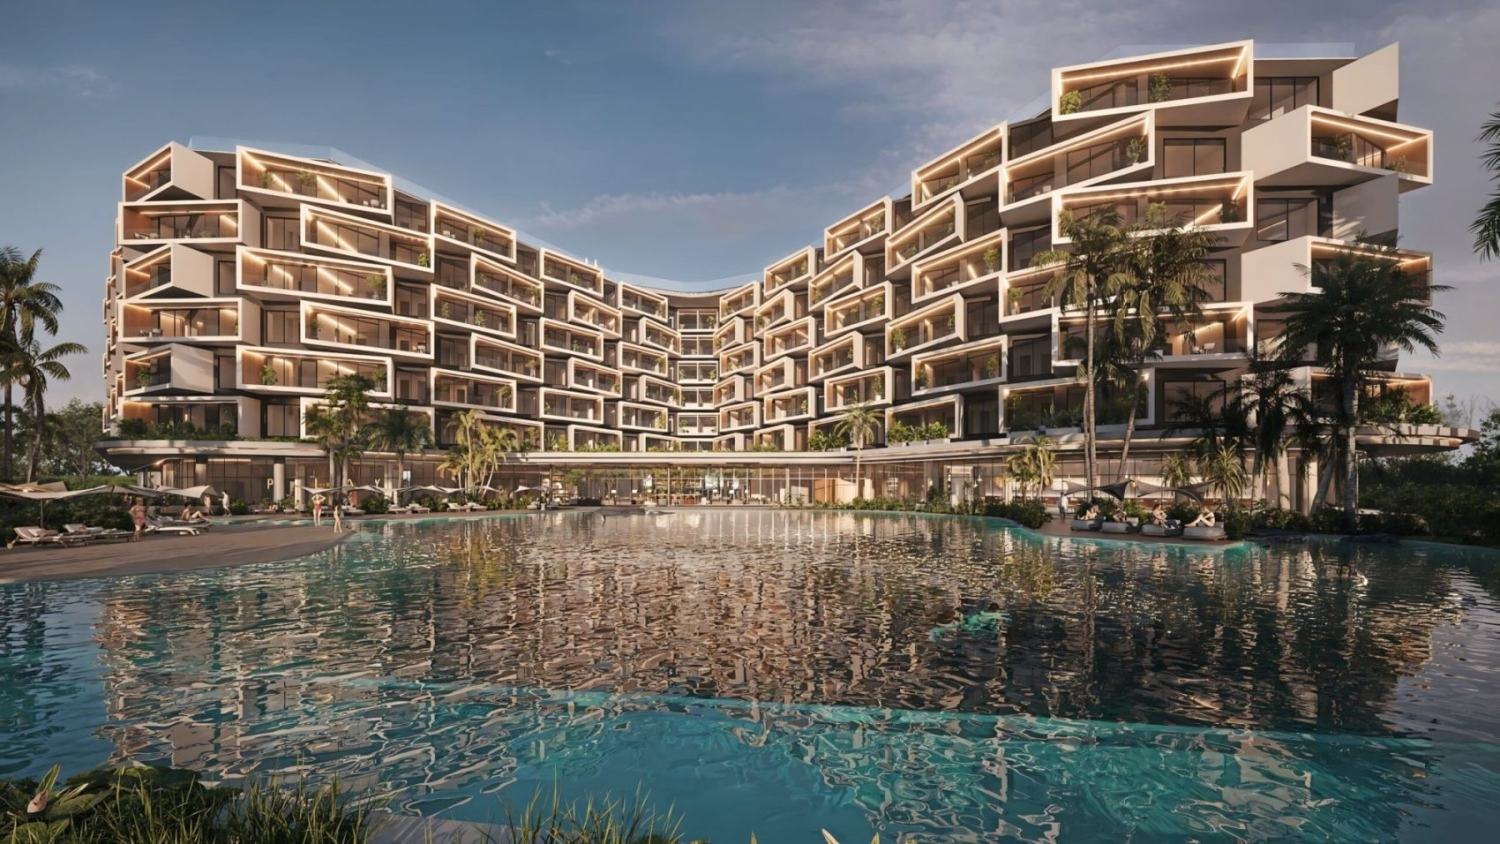
Casi todo lo que circula sobre préstamos hipotecarios en República Dominicana gira en torno a la tasa. Esta página mira el otro lado del escritorio: quién está autorizado a prestarle, por qué el tipo de entidad decide la moneda del préstamo y qué obligaciones tiene esa entidad con usted antes de firmar, mientras dura el crédito y cuando termina de saldarlo. La escribimos desde Makai Residences, 216 residencias en Cap Cana con precios en dólares desde US$329,000, y no publica tasas ni proporciones de préstamo: esas cifras las fija cada entidad, caso por caso.
Quién puede prestarle en República Dominicana
En la República Dominicana no presta el dinero del público quien quiere. La Ley 183-02 Monetaria y Financiera, de 2002, somete la intermediación financiera —captar fondos del público para prestarlos a terceros— a autorización previa y a supervisión continua, y la reserva a las entidades que la propia ley enumera. Su artículo 34 las agrupa en bancos múltiples; entidades de crédito, que pueden ser bancos de ahorro y crédito o corporaciones de crédito; asociaciones de ahorros y préstamos, de naturaleza mutualista, sin accionistas; y cooperativas de ahorro y crédito que realicen intermediación. Existen, además, entidades públicas.
La Superintendencia de Bancos publica en su sitio la lista de entidades de intermediación financiera autorizadas y permite filtrarla por tipo. Es la primera comprobación y la más barata: antes de enviar su pasaporte, sus declaraciones de impuestos o sus extractos bancarios a quien le ofrece un préstamo, busque su nombre en esa lista y anote qué tipo de entidad es. Esa segunda anotación importa más de lo que parece, como muestra la sección siguiente.
El tipo de entidad decide la moneda del préstamo
La misma ley no da a todas las entidades los mismos poderes. Según su artículo 40, un banco múltiple puede conceder préstamos en moneda nacional y extranjera. Según su artículo 75, una asociación de ahorros y préstamos concede préstamos con garantía hipotecaria para construir, comprar o remodelar viviendas familiares, pero en moneda nacional. Dicho de forma práctica: si usted busca una hipoteca en dólares, la lista de candidatos se reduce a las entidades facultadas para prestar en divisas, y el tipo que anotó en el registro de la Superintendencia le dice de entrada si vale la pena pedir la cotización.
Para quien compra en Makai, la cuestión es concreta. Las residencias tienen precios en dólares estadounidenses, de US$329,000 a US$837,000. Un préstamo en pesos frente a un precio en dólares no es un error, pero traslada el tipo de cambio a su lado de la mesa durante toda la vida del crédito, y quien cobra en dólares, euros o dólares canadienses lo nota cada vez que paga. Que la entidad pueda prestarle en la moneda en la que usted gana es la primera pregunta; qué moneda le conviene es una conversación con ella y con su propio asesor.
Los dos expedientes que arma la entidad: el suyo y el de la vivienda
Una solicitud de hipoteca produce dos carpetas. La primera trata de usted: identidad, ingresos y antecedentes de crédito. Quien vive fuera del país acredita sus ingresos con documentos de su país de residencia, como sus declaraciones de impuestos. Los antecedentes de crédito dominicanos salen de lo que las entidades reportan a la Central de Riesgo de la Superintendencia y a las sociedades de información crediticia, y la regulación de protección al usuario le permite obtener lo que se reporta sobre usted y pedir que se corrijan o eliminen los errores y los datos desfasados. Si nunca ha sido cliente de una entidad dominicana, pregunte desde el principio qué peso tendrá en la evaluación el historial de su propio país.
La segunda carpeta trata de la vivienda: el certificado de título, una certificación del estado jurídico del inmueble, una tasación y los seguros que la entidad exija. En un edificio nuevo, cada unidad recibe su propio certificado de título cuando se inscribe el régimen de condominio. Makai se entrega en dos fases, en 2028 y en 2029, así que la carpeta de la vivienda solo puede completarse en torno a esas fechas. Pregunte a cada entidad, y no a nosotros, en qué momento acepta estudiar un expediente para una unidad comprada antes de su entrega.
Lo que la entidad le debe antes, durante y al final del préstamo
El Reglamento de Protección al Usuario de los Productos y Servicios Financieros, aprobado por la Junta Monetaria en 2015, convierte varias preguntas prudentes en obligaciones de la entidad. Estas son las que más pesan en una hipoteca.
| Qué puede exigir | Dónde está escrito | Qué hacer con ello |
|---|---|---|
| Información exacta, completa y detallada del producto, y el contrato a su disposición antes de firmar | Artículos 6 y 14 del reglamento de 2015 | Pida el modelo de contrato y léalo con su abogado antes de comprometerse |
| Un contrato en español, con letra de al menos 10 puntos, que exprese el costo total en términos anuales | Artículo 15 | Si no lee español, encargue una traducción: lo que usted firma es el texto en español |
| La tasa anual efectiva, que suma a la tasa nominal los cargos del producto | Artículo 5 | Compare entidades por la tasa anual efectiva, no por la nominal |
| Saber cuánto cuesta modificar el contrato o cancelarlo antes de tiempo | Artículo 6 | Pregúntelo por escrito antes de firmar, no cuando decida vender |
| Elegir aseguradora: si la cobertura la presta un tercero, una lista de al menos tres compañías | Artículos 6 y 22 | Cotice fuera de la entidad antes de aceptar la póliza que le propongan |
| Aviso por escrito, con al menos 30 días de antelación, de cualquier cambio en lo pactado como variable | Artículo 19 | Guarde esos avisos: son la historia de su préstamo |
| La devolución del duplicado del certificado de título cuando la deuda quede saldada | Artículo 24 | Reclámelo por escrito al saldar; retenerlo es una práctica abusiva |
Si la entidad no responde: 30 días y después 60
Reclamar no cuesta nada. El primer paso es siempre la propia entidad, dentro de los cuatro años siguientes al hecho que motiva la queja, y la entidad tiene 30 días calendario para responder, ampliables a 45 en casos complejos. Si no contesta a tiempo, o si la respuesta no le satisface, usted dispone de hasta 60 días calendario para presentar su reclamación por escrito ante la Superintendencia de Bancos, cuya oficina de protección al usuario se llama ProUsuario.
Para un comprador que vive fuera, la consecuencia práctica es un hábito: haga cada petición importante por escrito y guarde la fecha, porque todos esos plazos se cuentan a partir de ella. Una reclamación no asegura ningún resultado concreto; lo que sí consigue es que su caso quede registrado ante el supervisor.
Qué le corresponde a cada parte
La decisión de prestar —si presta, cuánto y a qué costo— es de la entidad, que la toma caso por caso con su expediente delante. La lectura del contrato en español, del certificado de título y de la certificación del estado jurídico le corresponde a un abogado dominicano que trabaje para usted, no para la entidad ni para el vendedor. Desde Makai podemos darle los datos del inmueble que la entidad le va a pedir: el precio de partida, la tipología y su superficie construida, de entre 759 y 1,489 pies cuadrados, y el año de entrega de cada fase. El resto de la conversación es entre usted, su prestamista y su abogado.
Preguntas frecuentes
- ¿Un comprador que no vive en el país puede pedir una hipoteca a una entidad dominicana?
- Puede solicitarla, y al menos una entidad estatal publica un producto hipotecario pensado para personas que residen en el extranjero. La aprobación la decide cada entidad con su expediente delante; ninguna regla general la asegura. Compruebe primero que la entidad figure en el registro de la Superintendencia de Bancos.
- ¿Por qué comparar la tasa anual efectiva y no la tasa nominal?
- Porque la regulación la define como la tasa que resulta de sumar a la nominal los cargos asociados al producto. Dos préstamos con la misma tasa nominal pueden costar distinto; la tasa anual efectiva es la cifra que permite compararlos.
- ¿Tengo que contratar el seguro que me ofrece la entidad?
- No necesariamente. El reglamento de 2015 le reconoce el derecho a contratar con un tercero los servicios complementarios, y cuando el seguro que cubre el riesgo de la entidad lo presta un tercero, la entidad debe darle una lista de al menos tres compañías para que usted elija.
- ¿Puedo pedir una hipoteca en dólares a una asociación de ahorros y préstamos?
- Según el artículo 75 de la Ley 183-02, esas asociaciones conceden sus préstamos hipotecarios en moneda nacional. Los bancos múltiples, en cambio, pueden prestar en moneda nacional y extranjera. Confirme el tipo de la entidad en el registro de la Superintendencia antes de pedir la cotización.
- ¿Qué pasa con mi título cuando termino de saldar el préstamo?
- La entidad debe devolverle el duplicado del certificado de título; el reglamento de 2015 califica como práctica abusiva no hacerlo. Pídalo por escrito en el momento de saldar la deuda.
¿Quiere los detalles para su caso concreto?
Pregunte por disponibilidad, distribuciones o el proceso de compra y el equipo de ventas le responderá.
Contactar