Prêts hypothécaires en République dominicaine : qui peut vous prêter et ce qu'il vous doit
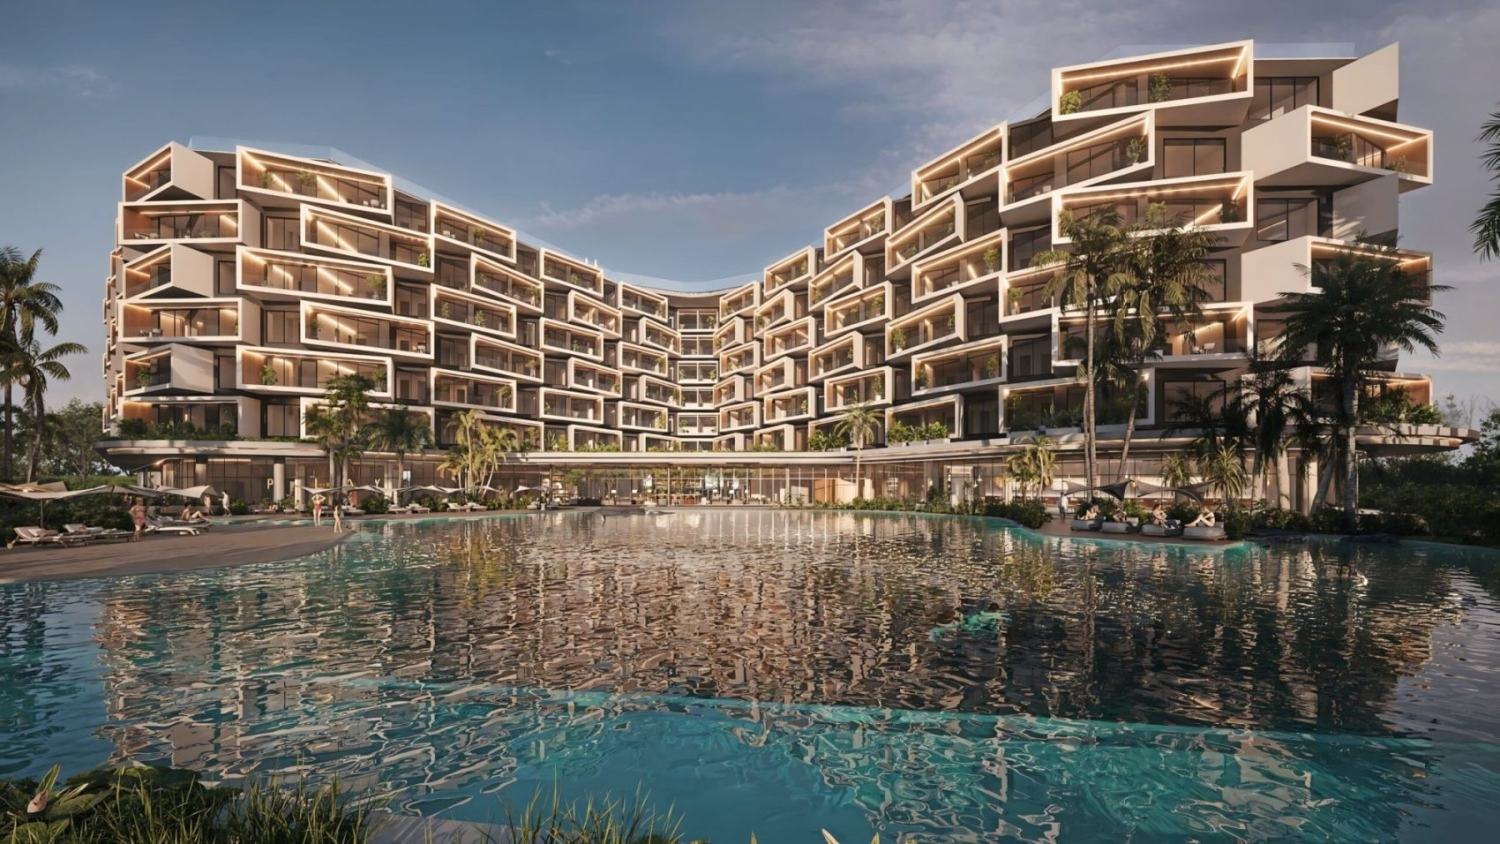
L'essentiel de ce qui s'écrit sur les prêts hypothécaires dominicains porte sur le taux. Cette page regarde l'autre côté du bureau : qui est autorisé à vous prêter, pourquoi le type de prêteur décide de la monnaie du prêt, et ce que ce prêteur doit vous remettre avant la signature, pendant la durée du crédit et une fois celui-ci soldé. Nous l'écrivons depuis Makai Residences, 216 résidences à Cap Cana dont les prix, en dollars américains, commencent à 329 000 $ ; elle ne cite ni taux ni quotité de prêt, que chaque prêteur fixe au cas par cas.
Qui a le droit de vous prêter en République dominicaine
En République dominicaine, prêter l'argent du public n'est pas ouvert à qui le souhaite. La loi 183-02 monétaire et financière, de 2002, soumet l'intermédiation financière (collecter des fonds auprès du public pour les prêter à des tiers) à une autorisation préalable et à une supervision continue, et la réserve aux entités que la loi énumère elle-même. Son article 34 les range en banques multiples ; entités de crédit, qui sont soit des banques d'épargne et de crédit, soit des sociétés de crédit ; associations d'épargne et de prêt, de nature mutualiste et sans actionnaires ; et coopératives d'épargne et de crédit exerçant l'intermédiation. S'y ajoutent des entités publiques.
La Superintendencia de Bancos, l'autorité de supervision bancaire, publie sur son site la liste des entités d'intermédiation autorisées et permet de la filtrer par type. C'est la première vérification, et la moins coûteuse : avant d'envoyer passeport, déclarations d'impôts ou relevés bancaires à quiconque vous propose un prêt, cherchez son nom sur cette liste et notez de quel type d'entité il s'agit. Cette seconde note compte plus qu'il n'y paraît, comme le montre la section suivante.
Le type de prêteur décide de la monnaie du prêt
La même loi ne donne pas les mêmes pouvoirs à toutes les entités. Selon son article 40, une banque multiple peut prêter en monnaie nationale et en devises. Selon son article 75, une association d'épargne et de prêt accorde des prêts garantis par hypothèque pour construire, acheter ou rénover des logements familiaux, mais en monnaie nationale. Concrètement : si vous cherchez une hypothèque en dollars américains, la liste des candidats se réduit aux entités habilitées à prêter en devises, et le type relevé dans le registre du superviseur vous dit d'emblée s'il vaut la peine de demander une offre.
Pour un acheteur de Makai, la question est très concrète. Les résidences sont affichées en dollars américains, de 329 000 $ à 837 000 $. Un prêt en pesos face à un prix en dollars n'est pas une erreur, mais il fait passer le risque de change de votre côté de la table pendant toute la vie du prêt, et quiconque perçoit ses revenus en dollars, en euros ou en dollars canadiens le ressent à chaque remboursement. Que le prêteur puisse vous prêter dans la monnaie de vos revenus est la première question ; savoir laquelle vous convient se discute avec lui et avec votre propre conseiller.
Les deux dossiers que monte le prêteur : le vôtre et celui du logement
Une demande d'hypothèque produit deux dossiers. Le premier vous concerne : identité, revenus et antécédents de crédit. Un emprunteur qui vit à l'étranger justifie ses revenus avec des documents de son pays de résidence, comme ses déclarations d'impôts. Les antécédents de crédit dominicains proviennent de ce que les prêteurs déclarent à la Central de Riesgo de la Superintendencia et aux sociétés d'information sur le crédit, et le règlement de protection des usagers vous permet d'obtenir ce qui est déclaré à votre sujet et de faire corriger ou supprimer les erreurs et les données périmées. Si vous n'avez jamais été client d'un établissement dominicain, demandez d'emblée quel poids aura l'historique de votre propre pays dans l'évaluation.
Le second dossier concerne le logement : le certificat de titre, une certification de la situation juridique du bien, une évaluation et les assurances que le prêteur exige. Dans un immeuble neuf, chaque lot reçoit son propre certificat de titre une fois le régime de copropriété inscrit. Makai est livré en deux phases, en 2028 et en 2029 ; le dossier du logement ne peut donc être complété qu'autour de ces dates. Demandez à chaque prêteur, et non à nous, à quel moment il accepte d'étudier un dossier pour un lot acheté avant sa livraison.
Ce que le prêteur vous doit avant, pendant et à la fin du prêt
Le Reglamento de Protección al Usuario de los Productos y Servicios Financieros, le règlement de protection des usagers adopté par la Junta Monetaria en 2015, transforme plusieurs questions prudentes en obligations pour le prêteur. Voici celles qui pèsent le plus dans une hypothèque.
| Ce que vous pouvez exiger | Où c'est écrit | Qu'en faire |
|---|---|---|
| Une information exacte, complète et détaillée sur le produit, et le contrat à votre disposition avant la signature | Articles 6 et 14 du règlement de 2015 | Demandez le modèle de contrat et lisez-le avec votre avocat avant de vous engager |
| Un contrat en espagnol, en caractères d'au moins 10 points, indiquant le coût total en termes annuels | Article 15 | Si vous ne lisez pas l'espagnol, faites-le traduire : ce que vous signez, c'est le texte espagnol |
| Le taux annuel effectif, qui ajoute au taux nominal les frais du produit | Article 5 | Comparez les prêteurs sur le taux annuel effectif, pas sur le taux nominal |
| Savoir ce que coûte une modification du contrat ou sa résiliation anticipée | Article 6 | Posez la question par écrit avant de signer, pas au moment de vendre |
| Le choix de l'assureur : si la couverture est fournie par un tiers, une liste d'au moins trois compagnies | Articles 6 et 22 | Faites jouer la concurrence avant d'accepter la police proposée |
| Un préavis écrit d'au moins 30 jours avant tout changement des conditions convenues comme variables | Article 19 | Conservez ces avis : ils sont l'historique de votre prêt |
| La restitution du duplicata du certificat de titre une fois la dette éteinte | Article 24 | Réclamez-le par écrit en soldant la dette ; le retenir est une pratique abusive |
Si le prêteur ne répond pas : 30 jours, puis 60
Réclamer ne coûte rien. La première étape est toujours le prêteur lui-même, dans les quatre ans qui suivent le fait à l'origine de la réclamation, et il dispose de 30 jours calendaires pour répondre, jusqu'à 45 dans les cas complexes. S'il ne répond pas dans ce délai, ou si sa réponse ne vous satisfait pas, vous avez jusqu'à 60 jours calendaires pour déposer une réclamation écrite auprès de la Superintendencia de Bancos, dont le bureau de protection des usagers s'appelle ProUsuario.
Pour un acheteur qui vit à l'étranger, la conséquence pratique est une habitude : faites chaque demande importante par écrit et gardez-en la date, car tous ces délais se comptent à partir d'elle. Une réclamation n'assure aucun résultat particulier ; elle permet en revanche que votre dossier soit consigné auprès du superviseur.
Qui fait quoi
La décision de prêter (s'il prête, combien et à quel coût) appartient au prêteur, qui la prend au cas par cas, votre dossier sous les yeux. La lecture du contrat en espagnol, du certificat de titre et de la certification de situation juridique revient à un avocat dominicain qui travaille pour vous, et non pour le prêteur ou le vendeur. Côté Makai, nous pouvons vous donner les données du bien que le prêteur demandera : le prix de départ, la typologie et sa surface construite, entre 759 et 1 489 pieds carrés, et l'année de livraison de chaque phase. Le reste de la conversation se tient entre vous, votre prêteur et votre avocat.
Questions fréquentes
- Un acheteur qui vit à l'étranger peut-il demander une hypothèque à un prêteur dominicain ?
- Oui, et au moins un établissement public publie un produit hypothécaire conçu pour les personnes qui résident hors du pays. L'accord relève de chaque prêteur, qui décide votre dossier sous les yeux ; aucune règle générale ne l'assure. Vérifiez d'abord que le prêteur figure au registre de la Superintendencia de Bancos.
- Pourquoi comparer le taux annuel effectif plutôt que le taux nominal ?
- Parce que le règlement le définit comme le taux obtenu en ajoutant au taux nominal les frais liés au produit. Deux prêts au même taux nominal peuvent coûter des montants différents ; le taux annuel effectif est le chiffre qui permet de les comparer.
- Suis-je obligé de prendre l'assurance proposée par le prêteur ?
- Pas nécessairement. Le règlement de 2015 vous reconnaît le droit de souscrire auprès d'un tiers les services complémentaires, et lorsque l'assurance qui couvre le risque du prêteur est fournie par un tiers, le prêteur doit vous remettre une liste d'au moins trois compagnies parmi lesquelles choisir.
- Puis-je obtenir une hypothèque en dollars auprès d'une association d'épargne et de prêt ?
- Selon l'article 75 de la loi 183-02, ces associations accordent leurs prêts hypothécaires en monnaie nationale. Les banques multiples, elles, peuvent prêter en monnaie nationale et en devises. Vérifiez le type du prêteur au registre du superviseur avant de demander une offre.
- Que devient mon titre une fois le prêt remboursé ?
- Le prêteur doit vous restituer le duplicata du certificat de titre ; le règlement de 2015 qualifie de pratique abusive le fait de ne pas le faire. Demandez-le par écrit au moment de solder la dette.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter